
微信扫码分享
如何抓住低利率机遇,布局多伦多地产的下一个十年。
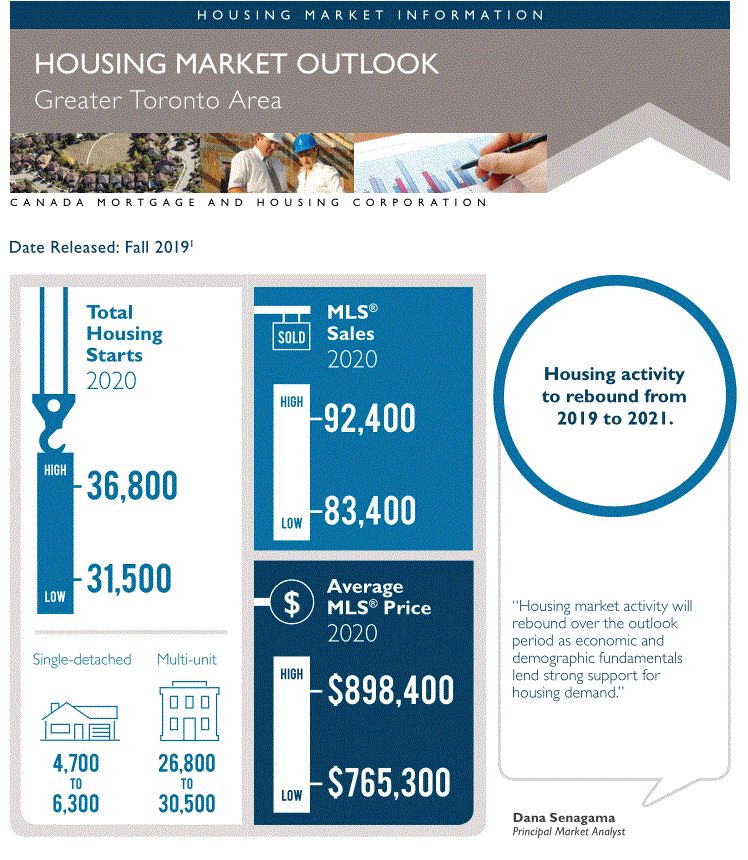
“展望”和“预测”差不多,都属于大家想知道的“别人的看法”,最好是专家的意见,如果能预知未来,投资回报岂不是有保证?呵呵,想得美。所有的预测,其实都等于胡扯和瞎猜,依照预测做成的财务决定,是非常危险的。不过有些机构,例如,CMHC的工作就是做“展望”和“预测”,他们的工作最大贡献就是搜集数据,供读者自己做判断。我搜集了这些预测和展望中所提及的数据,尽量有逻辑地再现给大家,供读者朋友作为地产投资的决策参考。
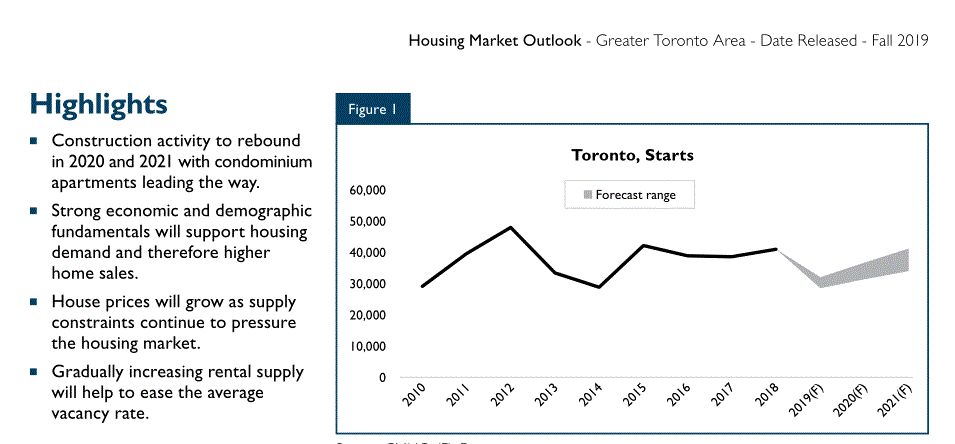
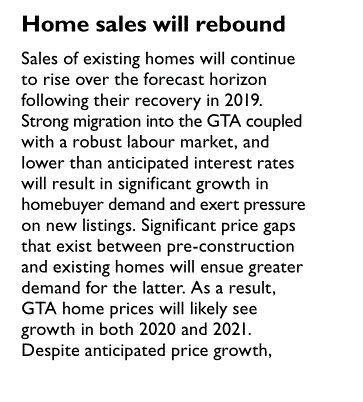
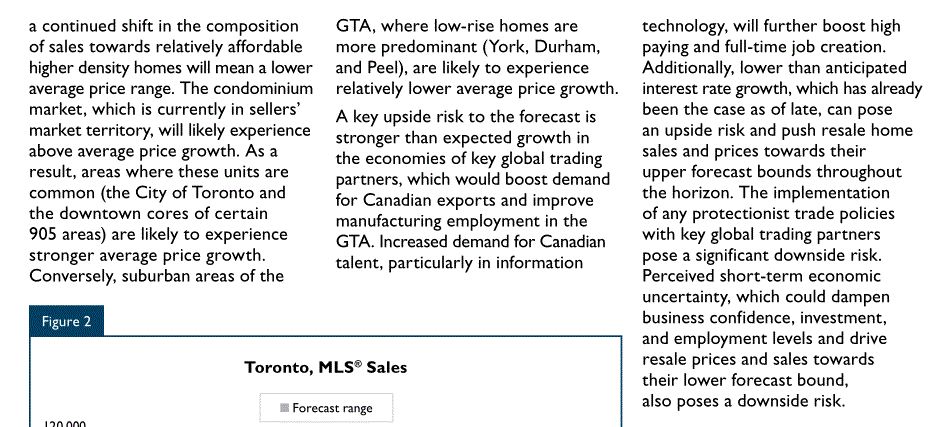
01 利率
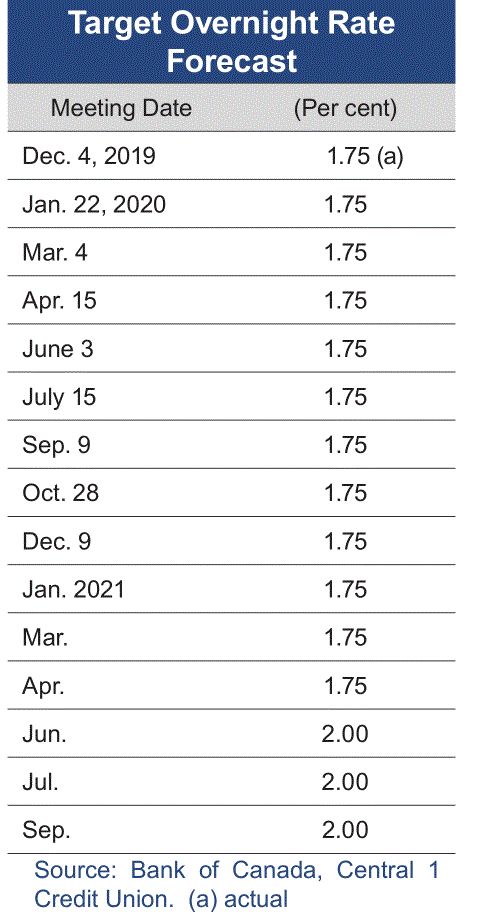
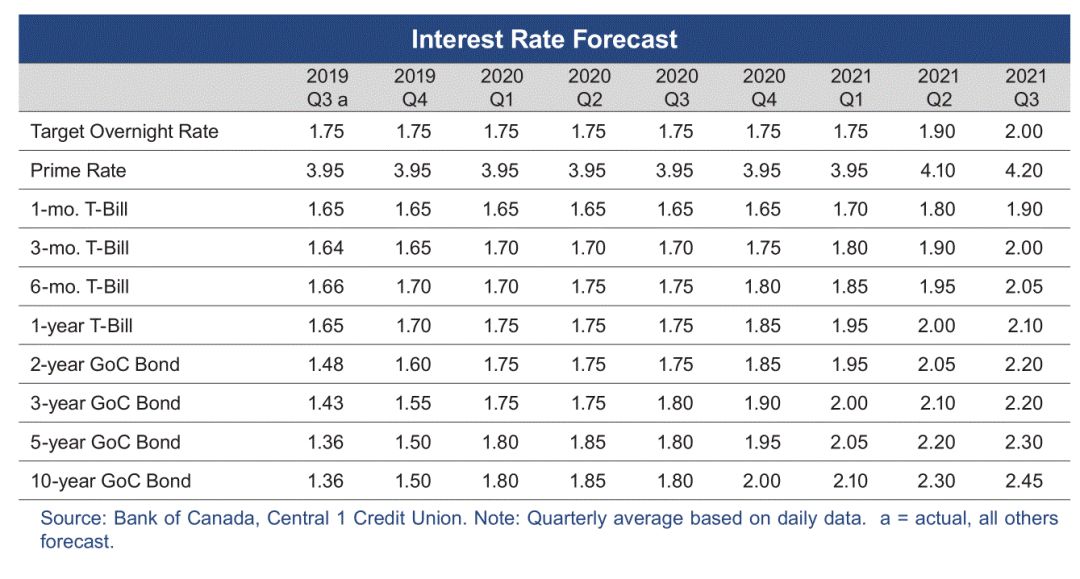
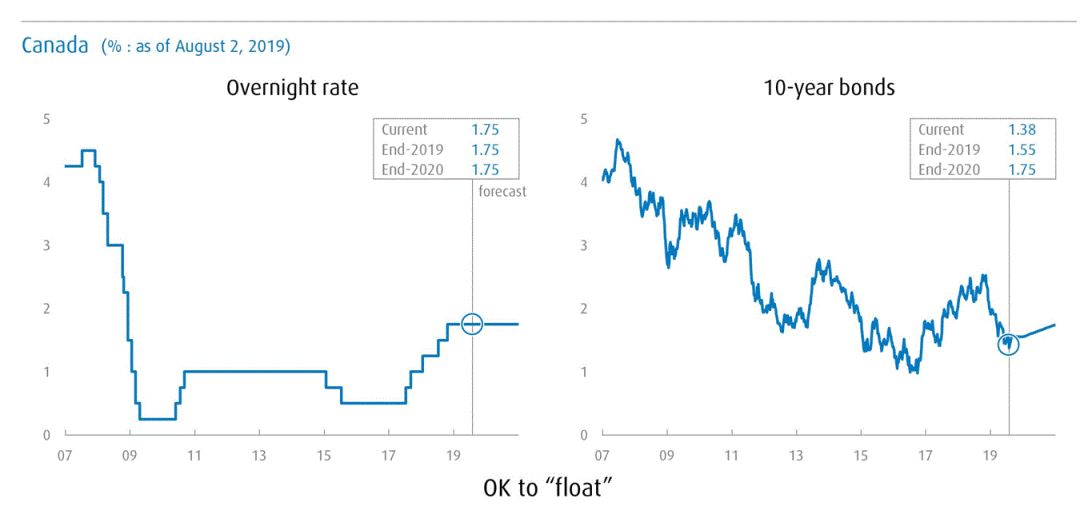
2017年7月开始,加拿大央行开启加息通道,全年加息2次。银行监管当局为了应对加息,要求商业银行从2018年1月1号开始执行新的压力测试。在整个2018年,加拿大央行加息3次,从2017年到2018年10月累计加息5次。期间,美联储信誓旦旦声称进入加息通道,同时缩表。2018年的12月,美国股市大跌,川普总统向美联储喊话,要求停止加息和缩表,甚至降息。现任美联储主席鲍威尔的骨头估计还没有已故联储主席保罗沃尔克的一半硬,居然在2019年开始降息并停止缩表,其行事作风令美联储的独立性威风扫地。加拿大央行在整个2019年完全蒙了,不明白美国为何降息,因此按兵不动长达一年。各家商业银行对加拿大央行在2020年货币政策上的看法相对一致:央行加息0.25%或降息0.25%或再按兵不动。
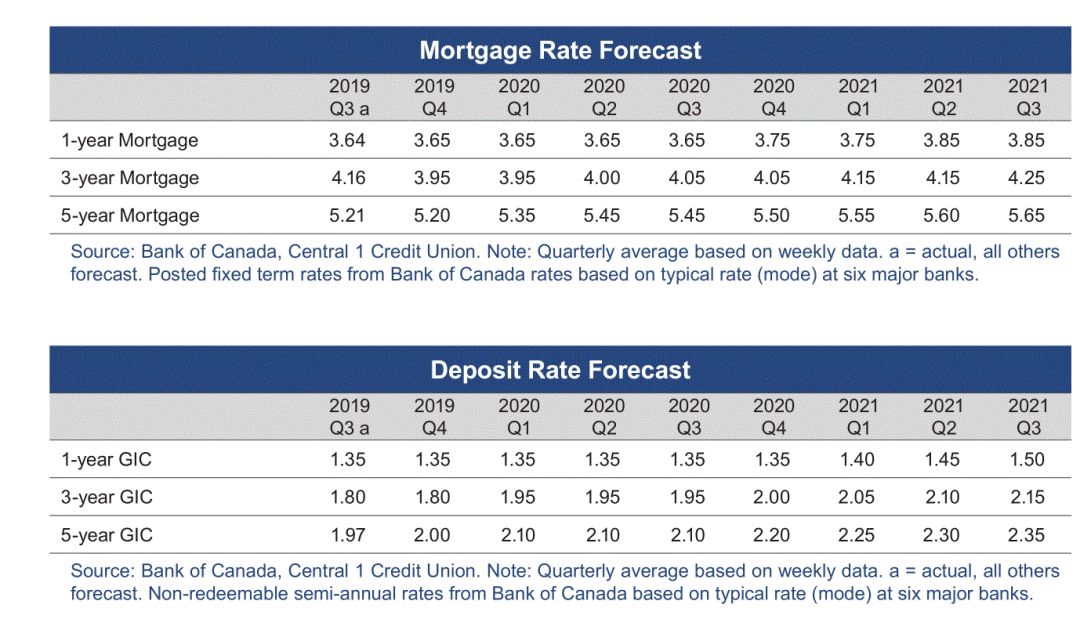
按揭贷款利率有两种,一种是浮动利率,高低涨跌与央行利率有关;另一种是固定利率,高低涨幅与债券收益率有关。2018年10月是固定利率,是近10年来最高的时候,5年期固定利率高达3.69%。2019年,固定利率出现了一个V型,从年初的最高点一路降到10月的最低点,5年固定利率在10月初短暂地出现2.69%,到年底又涨回到了近3%。根据各路金融机构的预测,2020年固定利率的涨跌幅不大,5年固定利率应该在2.8%到3.3%之间。
利率,可以说是对房地产投资最重要的因素之一。利率太低,借钱投资成为有利可图的一种“生意”时,谁不借钱啊?利率太高,投资回报率低于利率,就会出现负杠杆,欠的钱要赶紧还,新钱肯定不借了。川普此番为了保佑股市,人为地将加息预期活活改成降息预期,美国历史,人类历史上还没出现过。这个低利率政策,我们要牢牢抓住,绝不能暴殄天物,错失这个美国政府犯错的机会。给大家举个例子,低利率到底有多好:你有20万现金,我有20万现金,咱俩都能找到投资回报率是6%的投资产品,这时,你没有借款能力,我有,你用20万现金投资了一年,净回报是1.2万;我用20万做首付借了80万,利率3%,之后用100万去做投资,总回报是6万,成本是2.4万,净回报是3.6万;你我各有20万现金,我的年收益是3.6万,你的只有1.2万。看懂了吗?低利率的时候,就是要借钱投资的时候,存钱投资是错的。经常看到有些文章写加拿大人的负债太高了,有多么多么危险,呵呵,有人借钱是提前消费,有人借钱是为了投资,所有负债都统计在一起,分不出目的,如果你还没有借钱投资,那你就是个局外人,还不是低利率年代的收益者,依然行驶在限速40公里的社区,而借钱投资的人已经上了限速100公里的高速路,并在过去的10年里一直行驶在高速路上,想一想这个财富差距有多大呢?
02 房贷政策
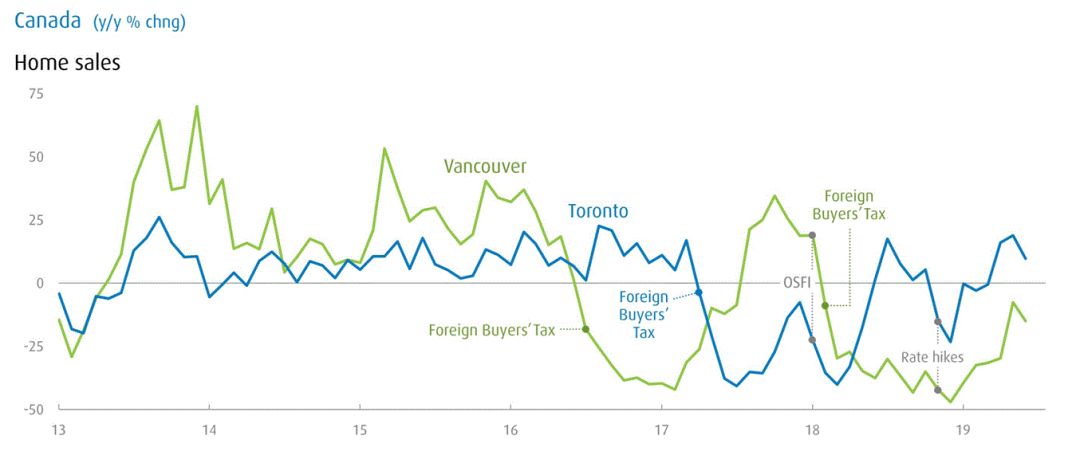
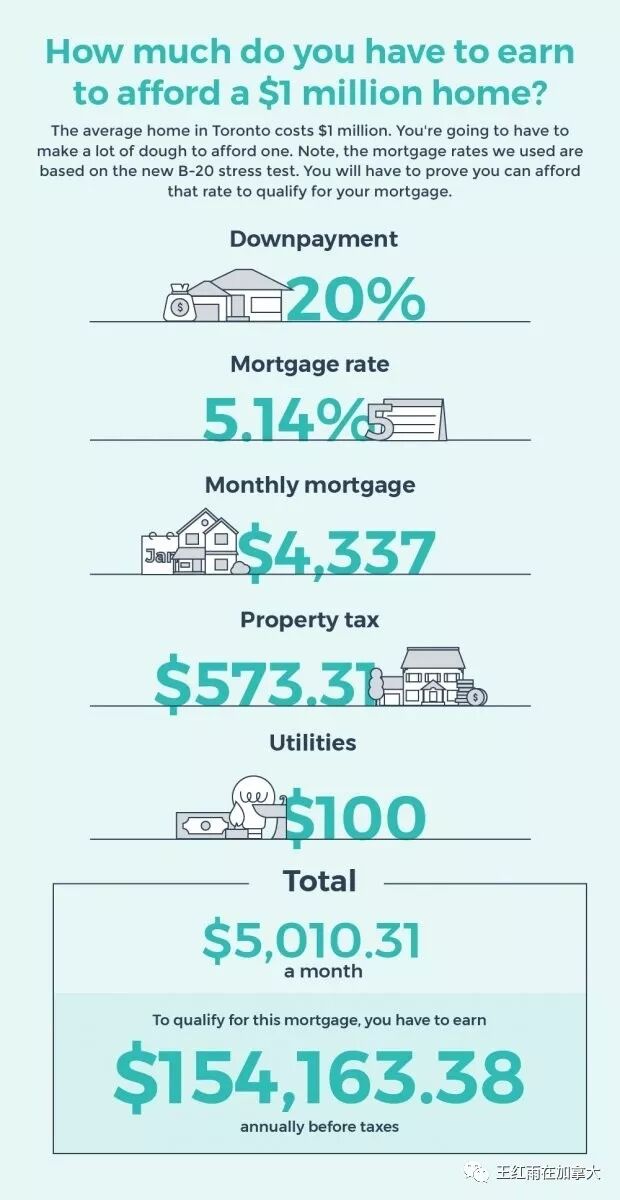
2018年1月1日开始执行的压力测试,是为了应对加息趋势,但2019年全年没有加息,这个政策现在就显得不合时宜了。政府试图帮助首次置业人士优先贷款买房,在2019年推出了一个补助5-10%首付的计划,但由于大多伦多地区的房价太高,这个政策基本无效
2020年如果银行监管当局继续坚持从紧的贷款政策,会引起因无法贷款买房而只能租房住的家庭的声讨。为什么呢?如果2017年12月A家庭在多伦多买了CONDO做自住房,现在房价涨了15%以上,同时住房的家庭开支也减少了;B家庭那时没有买房,此后由于政策太紧而无法买房,且一直在多伦多租房,2年之后A、B两个家庭的财富差距至少20-30%。从客观的效果上看,高压房贷政策造成的直接后果就是:快速拉大有房家庭和无房家庭的财富差距。房贷政策已经2年没有大的变化了,2020年如果有变化,应该是放松政策而不是继续收紧。
03 出租市场
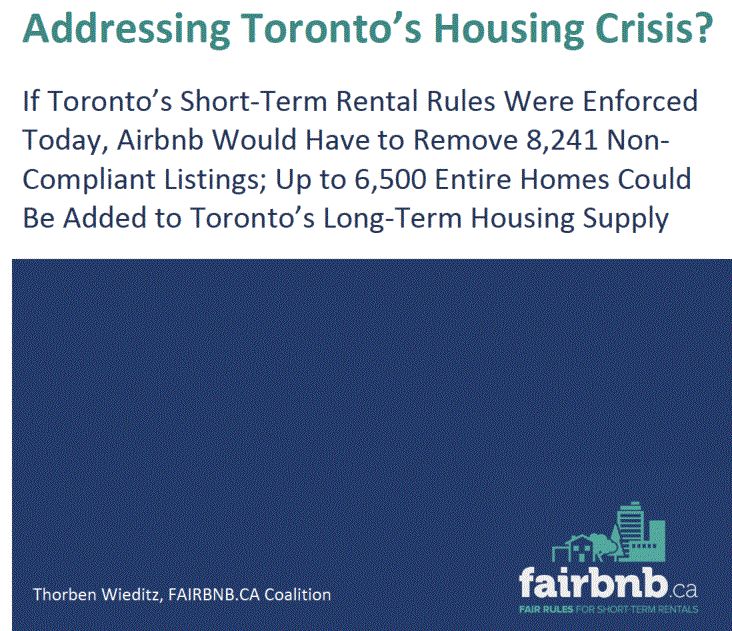
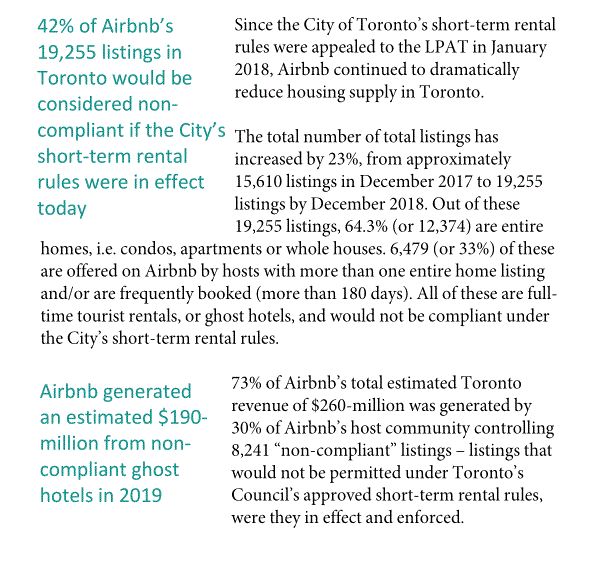
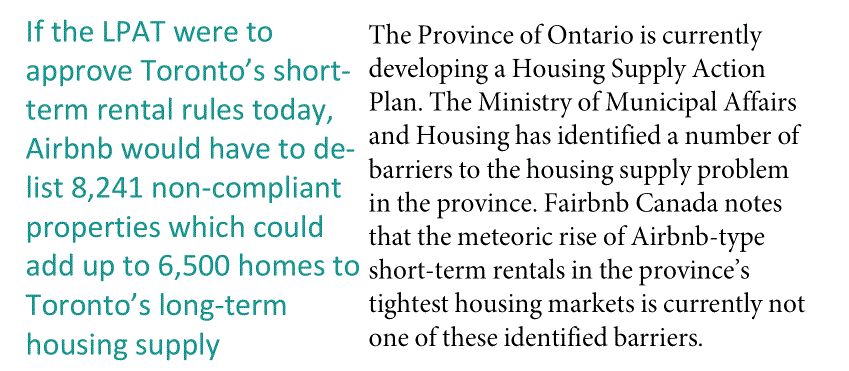
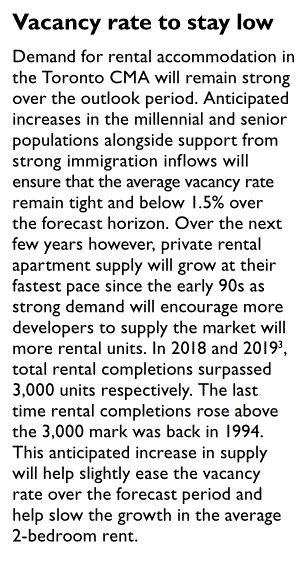
住房的“刚需”体现在租房市场,而不是买卖市场,买房从来、在任何国家都不是刚需,因为如果纯粹是为了住,租房就可以。多伦多租房市场在2020年会出现比较大的变化:1.专门用于出租的公寓,会有3000套交付使用,上一次出现这么高的交房数量还是26年前的1994年;2.多伦多政府强制执行短租法规,确认整栋出租的短租房属于违规出租,正在违规短租的房产有5000-6500套;3.新的CONDO落成比较集中,Tridel就有Form Condo, Avai2, SQ2,
相关文章

市场不迎合期盼,它只犒赏清醒的人
5月上半月房价全线下跌:一图看懂哪里跌最狠-转自无忧资讯

2022年1月多伦多房地产市场的思考
Oakville 2021年12 月地产交易数据回顾,2022年地产市场展望
2022 年安省买房最便宜的五个区
大多地区11月房价创新高,供应不足越发严峻
[地产]房市预示回归疫情前常态房价继续上涨!
加拿大多伦多如何选择独立屋的入户门?
房东网-与3月相比,4月的加拿大房地产市场稍显温和!
